稳定币是一类锚定外部资产、追求币价相对固定的加密币种,绝大多数主流稳定币锚定美元,目标维持1枚代币约等于1美元的价格,用来解决比特币、以太坊这类币种暴涨暴跌的交易痛点。和普通加密币不一样,稳定币的核心诉求不是炒作升值,而是充当币圈内部的计价、交易、避险媒介,它本身同样运行在区块链网络上,可以转账、交易、参与链上合约,但价格波动被机制约束,正常行情下价格浮动通常控制在很小区间,不会出现单日百分之几十的涨跌,是整个加密市场交易量最高的基础资产之一。
市面上占主导地位的是法币抵押型稳定币,像大家经常见到的USDT、USDC都属于这一类,发行机构在链下持有现金、短期国债等资产作为储备,按照对应规模在链上铸造代币,用户赎回时销毁链上代币、换回对应的美元资产。这类稳定币的稳定性来自发行方的储备资产,风险点集中在储备是否充足、审计透明度,以及中心化机构可能出现的冻结、监管干预等情况。除此之外还有加密资产超额抵押稳定币,代表为DAI,不需要托管法币,用户把ETH等加密资产打入智能合约,抵押超过借出代币价值的资产生成稳定币,由合约自动监控抵押物,价格大跌时触发清算来保障代币价值,完全依靠链上代码运行,去中心化程度更高,但会面临抵押物暴跌带来的清算压力。历史上还有纯算法稳定币,不靠足额资产抵押,依靠代码调节供需维持价格,曾发生过大规模崩盘事故,目前市场已经基本不再推崇该模式。
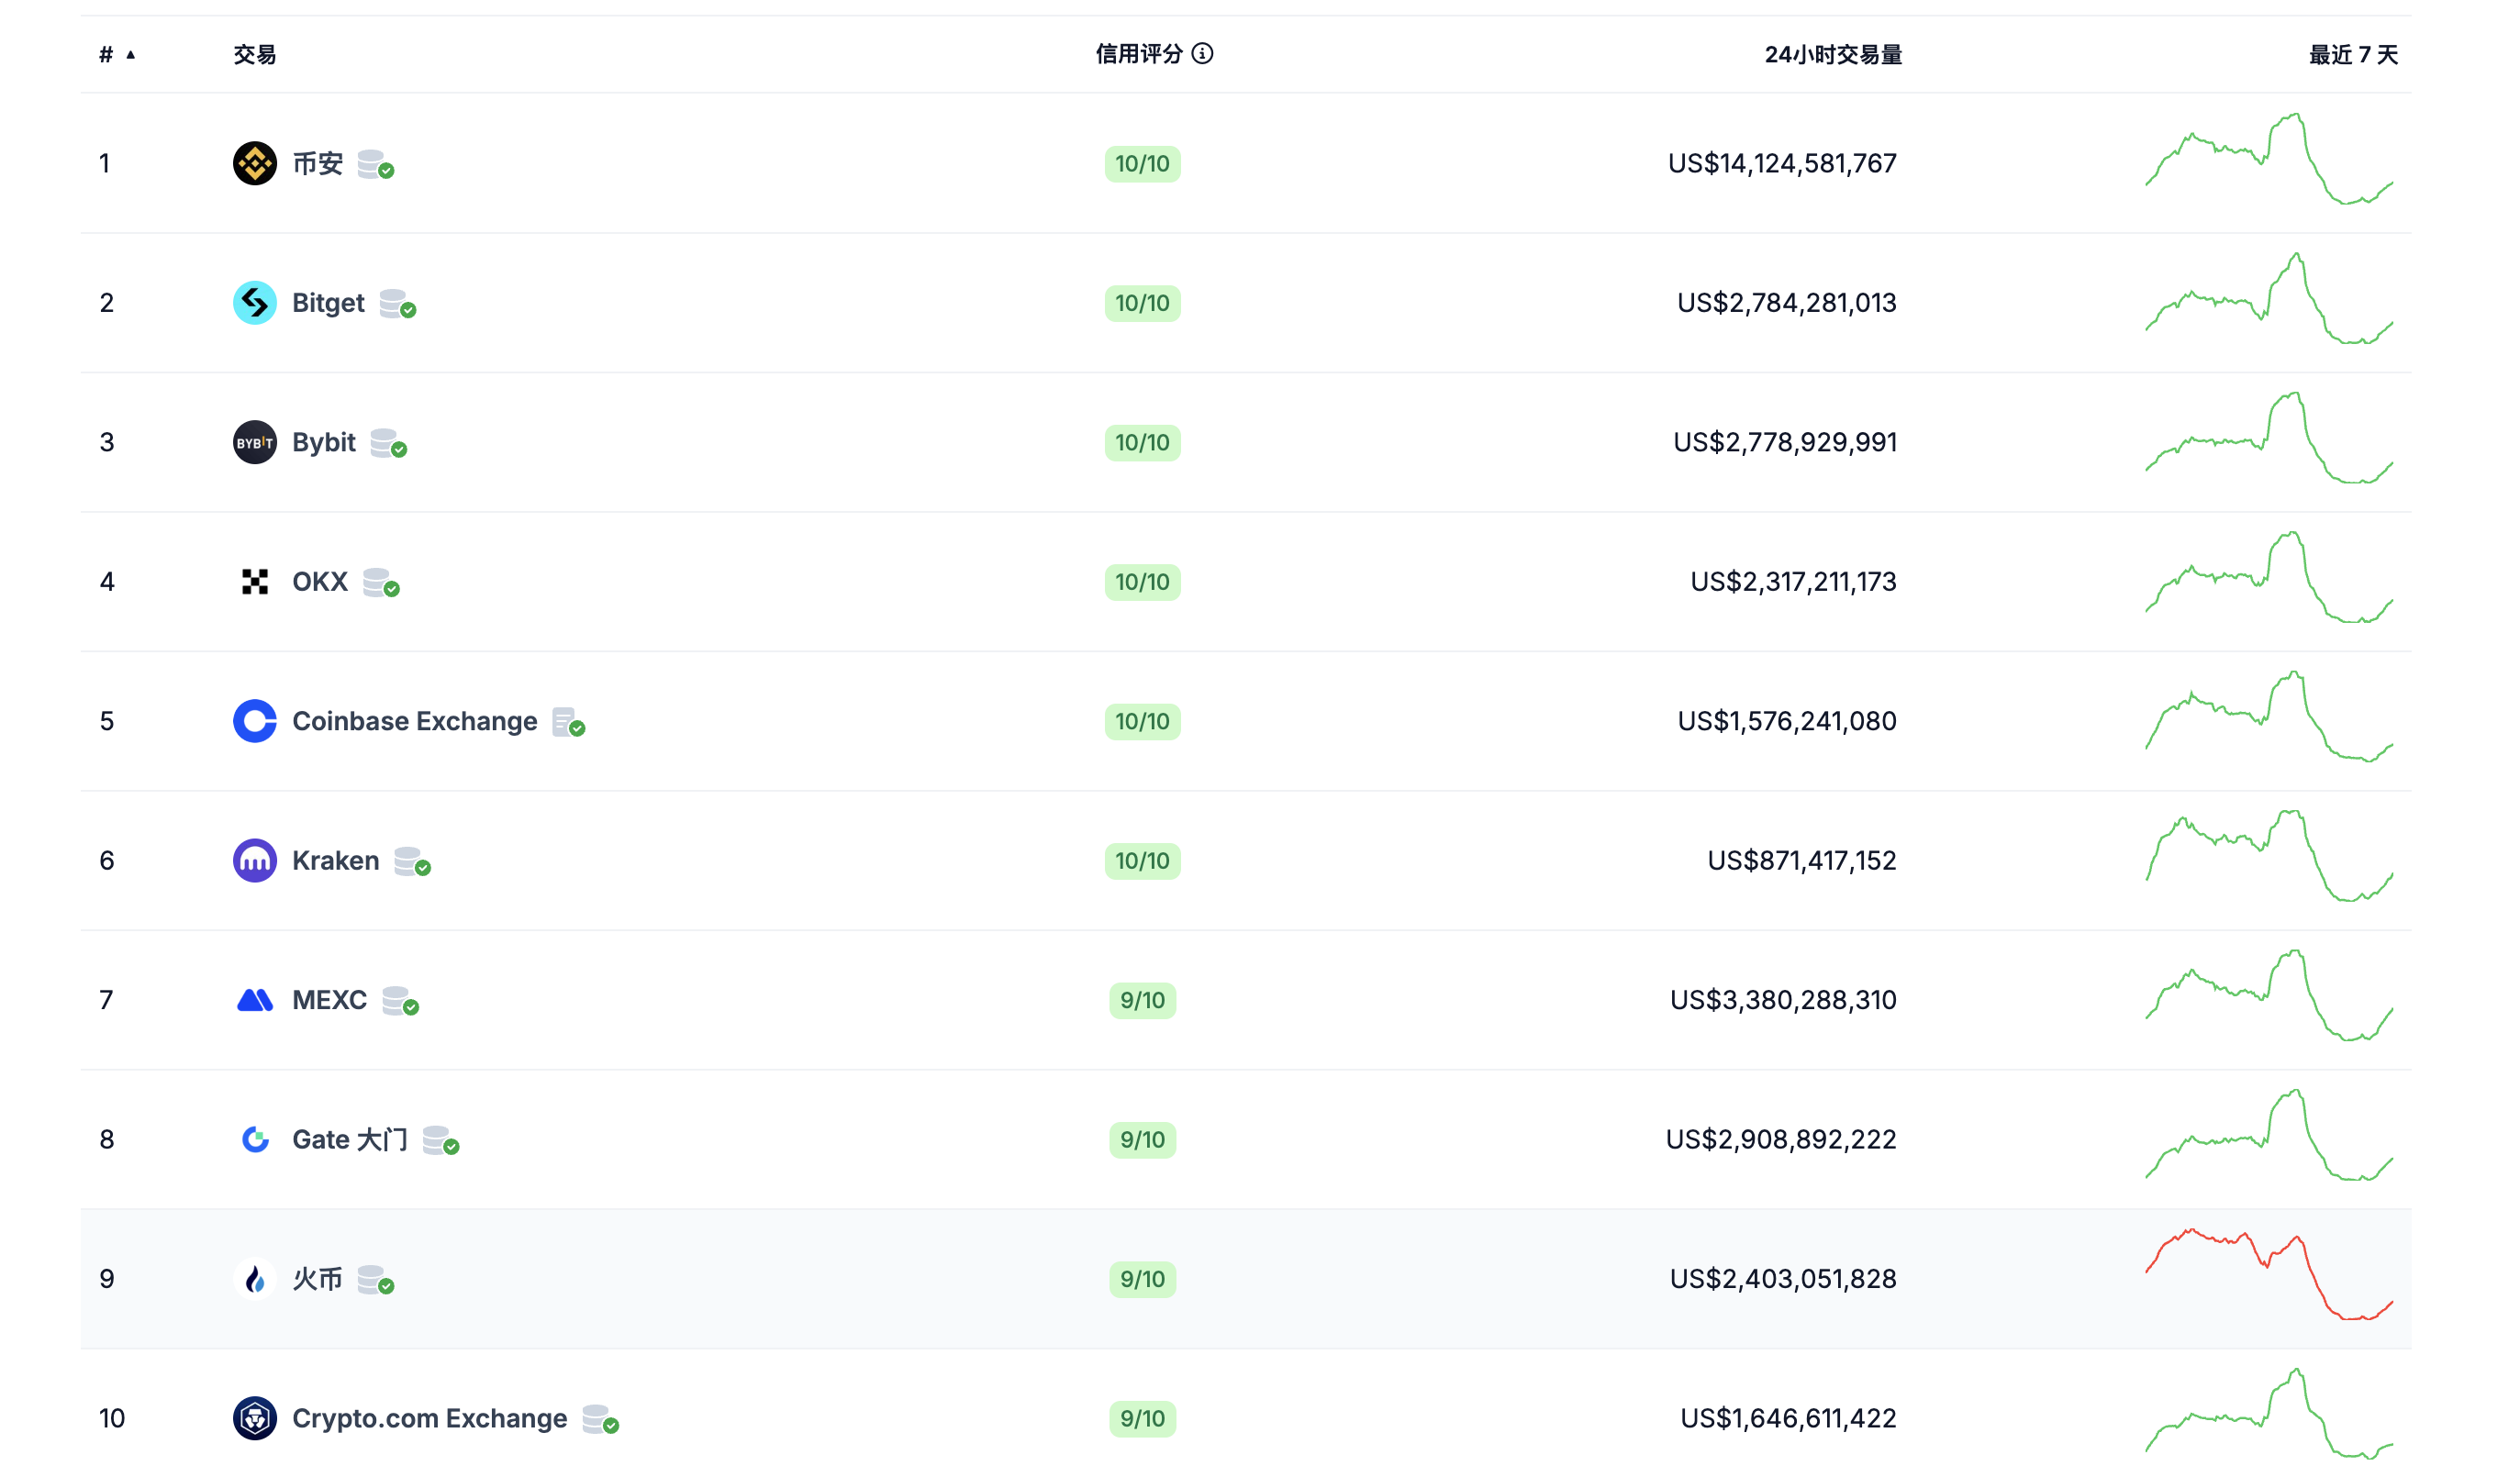
对于普通币圈用户来说,稳定币是日常操作绕不开的工具。当市场行情走熊,交易者不想把资产彻底转出币圈,就会把比特币、山寨币兑换成稳定币完成避险,等待行情回暖再买回其他币种;不管是中心化交易所还是去中心化DEX,绝大多数交易对都以稳定币作为计价基准,买卖其他加密货币,大多需要使用稳定币完成交换。同时DeFi生态的借贷、流动性挖矿、理财,底层资金载体也大量使用稳定币,依托区块链7×24小时运转的特性,稳定币转账不受银行营业时间限制,链上转账可以快速完成资产跨平台调动,省去传统金融渠道繁琐流程。但要认清,稳定币不等于绝对零风险,即便主流品种,极端黑天鹅事件下依旧会出现短暂脱锚,用户不能默认它永远牢牢守住锚定价格。

很多新手容易混淆稳定币和央行数字货币,二者虽然都属于数字形态,但发行主体、信用背书完全不同。稳定币由商业机构或者链上协议发行,依靠储备资产或者智能合约机制维持价值,属于加密资产范畴;央行数字货币是各国官方货币的数字化版本,依托国家信用发行。参与币圈接触稳定币,需要学会分辨不同稳定币的底层机制,优先关注储备透明度高、市场经过长期验证的品种,避开各类小众、不知名的新型稳定币,不少新项目打着稳定币旗号,实际抵押机制存在漏洞,暗藏本金亏损风险。普通用户不用迷信“去中心化就一定安全”或是“中心化就完全靠谱”,不管哪一类稳定币,都存在对应的短板,操作前需要理解背后的风险逻辑。