AVIC币是一款通常被用于指代avici项目原生代币avici的数字货币,它与比特币、以太坊这类主流币并不是同一层级的基础资产。avici的定位更接近自托管加密金融服务,核心运行在solana生态中,尝试把数字资产管理、链上信用额度与日常支付连接起来。用户可以将加密资产存入智能合约钱包,再依据抵押资产获得可消费额度,重点并非直接卖出数字货币,而是在保留资产敞口的同时获得流动性。AVIC币并非严格统一的官方名称,实际查询时应核对代币简称、合约地址和所属区块链,避免把同名或近似名称的项目混淆。
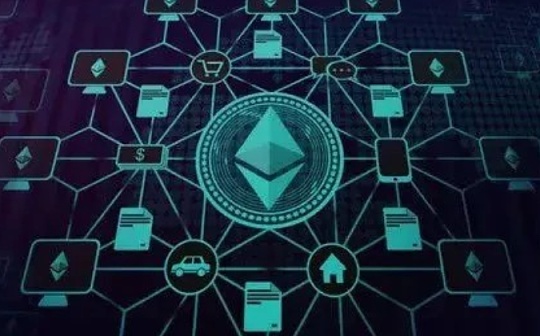
avici依托solana的高吞吐、低费用特征处理链上交互,并结合智能合约完成资产托管、额度计算和交易状态记录。项目介绍中还提到账户抽象与通行密钥技术,用户不必频繁处理传统助记词,而是可以通过更接近普通应用的验证方式操作钱包。这里的区块连通常规范写作区块链,它本质上是一套由多个节点共同维护的分布式账本:资产存入、额度生成、支付结算等动作都需要通过链上程序执行或确认。这样的设计能提升可验证性,但智能合约漏洞、预言机数据偏差、抵押品价格波动等问题,仍然会影响系统稳定性。
avici更强调持有而消费的模式。传统数字货币支付往往需要先把比特币、以太坊等资产兑换成法币或稳定币,而avici的产品思路是将加密资产作为抵押,通过信用额度支持visa网络中的消费,覆盖线上购物、线下支付以及部分跨境资金使用场景。对用户而言,这种模式的价值在于减少频繁卖币操作,并把链上资产管理与现实支付工具结合起来;对平台而言,则需要持续维护抵押率、清算机制、支付通道和法币出入金体系。avici代币本身还被设计用于社区治理,持有者可以参与资金管理、协议参数和激励机制等事项的讨论。
判断这类数字货币时,不能只看单枚价格,还要结合市值、流通量、交易深度和真实成交量。市值通常等于代币价格乘以流通供应量,完全稀释估值则会把未来可能释放的全部代币计算在内,因此两者可能存在明显差异。交易平台方面,avici既可能出现在中心化交易平台,也可能通过solana上的去中心化交易平台进行兑换,常见交易对包括avici/usdt或avici/usdc。查看行情时,应重点比较买卖价差、订单深度、24小时成交量以及链上合约是否一致,而不是仅凭某个平台显示的涨跌幅作判断。
从币本位角度理解avici,也就是把账户价值、交易盈亏和资产配置统一换算成avici数量,而不是只用美元或稳定币衡量。币本位适合观察持币数量是否增加、参与治理后获得的代币回报以及长期持仓变化,但在价格快速波动时,币本位收益不一定等于法币收益。与主流币相比,avici的市场共识、流动性和应用规模仍取决于支付产品落地、用户增长、链上活跃度及治理效率。初学者研究时,应先确认官方合约和所属网络,再阅读代币分配、解锁安排、抵押规则与清算条件,最后通过小额操作理解钱包、交易平台和智能合约之间的关系,避免把概念热度直接等同于项目价值。